
Rohstoffwende in Alaska – OPEC+ verliert die Kontrolle über den Ölmarkt
Während Bergbaukonzerne in Alaska mit staatlicher Unterstützung strategische Lieferketten für kritische Mineralien aufbauen, verliert die OPEC+ durch den Iran-Krieg und Chinas sinkende Nachfrage zunehmend ihren Einfluss auf die globalen Ölmärkte – ein fun
Der globale Industrie- und Energiesektor durchläuft im Spätsommer 2026 einen fundamentalen Umbruch. Während in Alaska Bergbaukonzerne strategische Lieferketten für kritische Rohstoffe aufbauen, büßt das Ölkartell OPEC+ Schritt für Schritt seine Dominanz auf den Weltmärkten ein. Geopolitische Spannungen und ein gewandeltes Nachfrageverhalten Chinas setzen völlig neue Rahmenbedingungen.
Alaskas Vorstoß im strategischen Bergbau
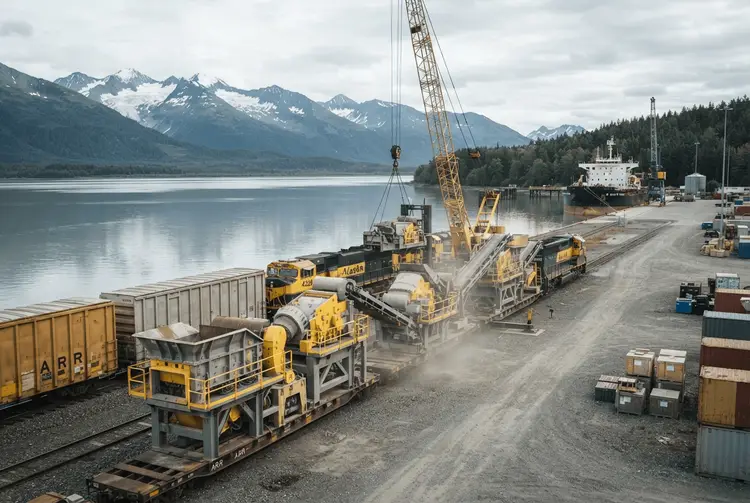
Alaska bleibt ein bedeutender Knotenpunkt für die nordamerikanische Rohstoffsicherheit, speziell beim Aufbau von Versorgungswegen für kritische Mineralien. Die Nova Minerals Corporation hat einen wichtigen Erfolg verbucht: Das Unternehmen verfrachtet zurzeit 500 Tonnen Equipment – darunter Brecher, Mahlwerke und Raffinerieanlagen – von Seattle zu seinem Standort in Port MacKenzie.
Das Vorhaben wird durch eine Förderung in Höhe von 43 Millionen US-Dollar aus dem US-amerikanischen Defence Production Act (Titel III) unterstützt. Diese Finanzspritze unterstreicht die essentielle Bedeutung einer einheimischen Antimon-Produktion für Rüstungs- und Hightech-Bereiche. Durch die Reaktivierung einer außer Betrieb genommenen Anlage strebt Nova Minerals niedrigere Kosten und eine schnellere Umsetzung an. Der Produktionsstart ist für 2027 geplant. Die modulare Bauweise der Anlage erlaubt eine spätere Ausweitung auf veredelte Antimon-Erzeugnisse wie Metall und Trioxid.
Gleichzeitig optimiert der weltweit tätige Bergbauriese South32 seine Präsenz in Alaska. Das Unternehmen vermeldete einen kräftigen Gewinnzuwachs von 55 Prozent auf 1,03 Milliarden US-Dollar, begünstigt durch gestiegene Metallpreise und die gelungene Wiederinbetriebnahme des australischen Mangan-Betriebs. Langfristig richtet South32 seinen Schwerpunkt jedoch von Mangan auf Kupfer und Zink aus. Derzeit erarbeitet der Konzern eine Machbarkeitsstudie für das Ambler-Kupfer-Joint-Venture in Alaska. Anleger sollten allerdings bedenken, dass eine Förderung an diesem Standort frühestens Mitte der 2030er Jahre beginnen dürfte – ein klares Indiz für den langwierigen Charakter dieser kapitalintensiven Vorhaben.
Der Machtverlust der OPEC+ und Chinas zunehmender Einfluss
Während sich Alaskas Bergbausektor auf langfristige Versorgungssicherheit konzentriert, vollzieht sich am globalen Ölmarkt ein grundlegender Wandel. Der anhaltende Krieg mit dem Iran hat das OPEC+-Bündnis in seiner angestammten Funktion als weltweiter Preisfestsetzer weitgehend gelähmt.
Laut aktuellen Analysen ist der globale Marktanteil der OPEC+ von über 48 Prozent vor dem Konflikt im Februar 2026 auf rund 40 Prozent gesunken. Dieser Rückgang hat mehrere Ursachen: den Austritt der Vereinigten Arabischen Emirate aus der Organisation im Mai 2026 sowie die faktische Blockade der Straße von Hormus. Diese Blockade hat die OPEC+-Mitglieder daran gehindert, ihre Förderpolitik durchzusetzen. Die sechs seit März verkündeten Produktionsausweitungen blieben daher weitgehend wirkungslos. Die Kerngruppe von sieben Förderländern kommt inzwischen nur noch auf 25 Prozent der globalen Ölproduktion – ein deutlicher Rückgang im Vergleich zu historischen Werten.
Da dem Kartell ein wirksamer „Swing-Produzent" fehlt, ist China als neuer Marktausgleicher auf den Plan getreten. Allerdings übt Chinas Einfluss derzeit einen preisdämpfenden Effekt aus. Aufgrund eines Ausfuhrverbots für Treibstoffe, einer verringerten Raffinerietätigkeit und des rasanten Übergangs zur Elektromobilität hat China seit Kriegsbeginn rund 400 Millionen Barrel weniger Öl eingeführt als im selben Zeitraum des Vorjahres. Marktbeobachter betrachten China nun als das „Swing-Nachfragezentrum", dessen gesunkene Verbrauchszahlen als Preisdeckel für die globalen Ölnotierungen wirken – und damit das alte Modell ablösen, bei dem OPEC+-Förderquoten die Marktrichtung vorgaben.
Branchenvergleich und Marktperspektiven
Der Gegensatz zwischen den beiden Sektoren – Bergbau und Energie – offenbart eine Auseinanderentwicklung der Marktimpulse. Im Bergbausektor dominiert die Geschichte von staatlich geförderten Investitionen und langfristiger industrieller Entwicklung. Unternehmen wie Nova Minerals und South32 positionieren sich so, dass sie von der Nachfrage nach kritischen Rohstoffen profitieren – untermauert durch öffentliche Mittel und strategische Neuausrichtungen. Die Grundstimmung in dieser Branche bleibt zuversichtlich, getragen von soliden Finanzzahlen und deutlichen, wenn auch zeitlich fernen, Wachstumsperspektiven.
Der Energiesektor hingegen leidet unter gedrückter Stimmung und geopolitischer Unruhe. Die „OPEC+-Ära" der Preiskontrolle scheint an einem Wendepunkt angelangt, da physische Lieferengpässe im Nahen Osten die Fähigkeit des Kartells zur Marktbeeinflussung durch Beschlüsse überlagert haben. Während Bergbauunternehmen auf Produktionsziele in den 2030er Jahren schauen, kämpft der Ölmarkt mit den unmittelbaren Konsequenzen eines Krieges, der die zentralen Energie-Nadelöhre der Welt blockiert hat.
Fazit
Die Industrie- und Rohstofflandschaft im August 2026 wird bestimmt von einem Streben nach heimischer Ressourcenautonomie in Regionen wie Alaska, das dem Zerfall traditioneller globaler Energiestrukturen gegenübersteht. Während Bergbaukonzerne erfolgreich staatliche Hilfen und strategische Planung nutzen, um künftige Lieferketten zu sichern, verharrt der globale Ölmarkt in einem Zustand der Neuordnung. Seine überkommenen Machtverhältnisse wurden durch kriegerische Auseinandersetzungen und eine grundlegende Veränderung der chinesischen Nachfrage erschüttert. Investoren und politische Entscheider verfolgen diese Entwicklungen aufmerksam, denn sowohl der Abbau kritischer Rohstoffe als auch der globale Ölfluss bleiben von zentraler Bedeutung für die Stabilität der gesamten Weltwirtschaft.