
Aya Gold & Silver steigert Projektwert auf 3,5 Milliarden Dollar – IRR bei 93 Prozent
Aya Gold & Silver hat den Nettobarwert seines Boumadine-Projekts in Marokko auf 3,5 Milliarden US-Dollar verdoppelt, getrieben von höheren Edelmetallpreisannahmen und einer verbesserten Ausbringungsrate. Analysten zeigen sich gespalten: Während BMO die St
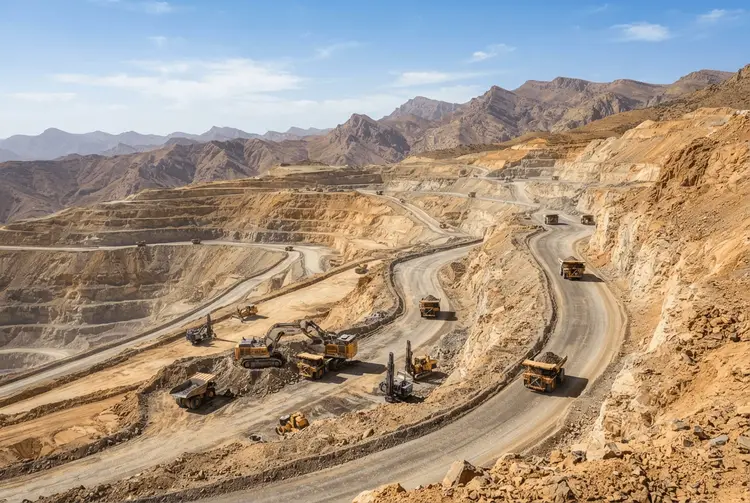
Die kanadische Minengesellschaft Aya Gold & Silver (TSX, Nasdaq: AYA) hat den Nettobarwert (NPV) nach Steuern ihres Boumadine-Projekts in Marokko auf 3,5 Milliarden US-Dollar mehr als verdoppelt. Die am Mittwoch veröffentlichte überarbeitete vorläufige Wirtschaftlichkeitsstudie (PEA) für das Edel- und Buntmetallvorkommen weist einen internen Zinsfuß (IRR) von 93 Prozent sowie eine Rückzahlungsdauer von lediglich 0,7 Jahren aus. Die anfänglichen Investitionskosten steigen dabei nur um vier Prozent auf 463 Millionen US-Dollar.
Ausschlaggebend für die deutlich verbesserten Kennzahlen sind erheblich höhere Preisannahmen für die Edelmetalle. In der neuen Studie wurde der Goldpreis mit 3.500 US-Dollar je Feinunze veranschlagt – ein Plus von 25 Prozent gegenüber den zuvor kalkulierten 2.800 US-Dollar. Beim Silberpreis legte man sogar um 67 Prozent auf 50 US-Dollar je Unze zu. Die durchschnittliche Metallausbringungsrate verbesserte sich zudem von 73 auf 83 Prozent, gestützt auf vorläufige Offtake-Vereinbarungen für Blei-, Zink- und Pyritkonzentrate.
Ausbau des Projekts und Kapitalbeschaffung
Die Minenlebensdauer erhöht sich von elf auf vierzehn Jahre. „Wir planen, Boumadine aus den laufenden Cashflows sowie über Fremdkapital zu finanzieren, was unserer langfristigen Strategie entspricht, Verwässerungseffekte gering zu halten und überdurchschnittliche Erträge für sämtliche Anteilseigner zu erwirtschaften“, erklärte Präsident und CEO Benoit La Salle. „Wir treiben die Entwicklung beschleunigt voran mit dem Ziel, dieses Vorhaben über den Rahmen dieser Studie hinaus auszuweiten. Boumadine ist zwar golddominiert, bietet aber auch das Potenzial, die Silberförderung von Aya zu verdoppeln.“
Das Projektgelände befindet sich rund 340 Kilometer südöstlich von Rabat und verfügt bereits über eine Abbaugenehmigung. Aya arbeitet auf eine Machbarkeitsstudie hin, die im zweiten Halbjahr 2027 veröffentlicht werden soll. Noch bis Ende kommenden Jahres führt das Unternehmen ein Bohroprogramm von 400.000 Metern durch, um die geschätzten Ressourcen in die Kategorie „angezeigt“ zu überführen.
Bei den aktuellen Spotpreisen vom September von 4.472 US-Dollar je Unze Gold und 66,85 US-Dollar je Unze Silber würde der NPV nach Steuern sogar auf 5,5 Milliarden US-Dollar klettern, bei einem IRR von 128 Prozent und einer Amortisation von einem halben Jahr.
Analysten mit geteilter Meinung
Die Einschätzungen der Analysten fallen unterschiedlich aus. BMO Capital Markets äußerte sich zurückhaltender und bewertete die PEA als „durchwachsen“. Analyst Kevin O’Halloran merkte an, dass verbesserte Ausbringungsraten und die verlängerte Minenlebensdauer durch geringere Gehalte kompensiert würden. Unter Zugrundelegung der langfristigen BMO-Annahmen – 3.100 US-Dollar je Unze Gold und 36 US-Dollar je Unze Silber – ermittelte er einen Net Asset Value (NAV) von 1,85 Milliarden US-Dollar, was elf Prozent unter seiner früheren Prognose liegt.
Der erweiterte Ablaufplan geht tatsächlich von niedrigeren Durchschnittsgehalten aus: 1,77 Gramm Gold pro Tonne, 63,5 Gramm Silber, 1,37 Prozent Zink und 0,58 Prozent Blei. In der Studie von 2025 lagen diese Werte noch bei 2,43 Gramm Gold, 72,5 Gramm Silber, 1,91 Prozent Zink und 0,70 Prozent Blei.
Desjardins Securities nahm eine deutlich optimistischere Haltung ein und bezeichnete die PEA als „stark positiv“. Analyst Bryce Adams erklärte, die Kombination aus einem IRR von 93 Prozent, moderaten Investitionskosten, rascher Amortisation und rund vier Millionen Goldäquivalent-Unzen Produktion mache Boumadine zu einem der attraktivsten noch unerschlossenen Edelmetallprojekte weltweit. Desjardins hatte zuvor Kapitalkosten von 600 Millionen US-Dollar modelliert.
Fördermengen und Abbaustrategie
Über die 14-jährige Laufzeit hinweg soll Boumadine 2,25 Millionen Unzen Gold, 81,2 Millionen Unzen Silber, 422.000 Tonnen Zink und 195.000 Tonnen Blei liefern. Die Silberausbeute steigt damit um 16 Prozent gegenüber der vorherigen Studie, während die Goldproduktion um vier Prozent zurückgeht.
Der Abbauplan sieht sechs Tagebaue vor, gefolgt von zunehmender Untertageförderung. Diese speisen eine unveränderte Flotationsanlage mit einer Kapazität von 8.000 Tonnen pro Tag. Aya prüft zudem, die Kapazität im dritten oder vierten Jahr auf 10.000 Tonnen täglich zu erhöhen.
Einer Ressourcenmeldung vom Februar zufolge enthält die Lagerstätte 8,6 Millionen angezeigte Tonnen mit Gehalten von 1,93 Gramm Gold, 121,7 Gramm Silber, 2,19 Prozent Zink, 1,01 Prozent Blei und 0,09 Prozent Kupfer je Tonne. Hinzu kommen 45,4 Millionen geschätzte Tonnen mit niedrigeren Gehalten.
Aktie unter Abgabedruck
Die Aktie von Aya legte am Mittwoch in Toronto zunächst um 2,8 Prozent zu und schloss bei 41,27 kanadischen Dollar. Am Donnerstagmorgen gab sie jedoch um 4,3 Prozent auf 39,51 kanadische Dollar nach. Die Marktkapitalisierung des Unternehmens aus Montreal beläuft sich damit auf rund 5,69 Milliarden kanadische Dollar. Schwächere Gold- und Silbernotierungen sowie die Zurückhaltung der Anleger angesichts der niedrigeren Gehalte in der PEA neutralisierten den anfänglichen Optimismus vom Mittwoch wieder.